Три суттєві трансформації: Які події відбуваються в українській сфері будівництва та які перспективи нас чекають?
Для відновлення України знадобиться приблизно 588 мільярдів доларів, згідно з оновленою оцінкою, опублікованою наприкінці лютого 2026 року. Цю інформацію представили уряд України, Світовий банк, Європейська комісія та ООН, використовуючи методологію RDNA5.
Сума враховує втрати на кінець 2025 року і майже в три рази перевищує очікуваний річний ВВП держави. Лише на матеріали для відновлення після війни знадобиться понад 100 мільярдів доларів. Це такий обсяг, якого український будівельний сектор не зустрічав раніше.
А тепер розглянемо іншу складову ситуації. Виробники будівельних матеріалів наразі реалізують приблизно одну третину від довоєнних обсягів. Більше 300 великих підприємств було знищено. У секторі бракує щонайменше 150 тисяч працівників. Таким чином, країна, яка має найбільшу перспективу відновлення в новітній історії Європи, стикається з серйозними проблемами в своїй спроможності.
Між цими двома фактами -- колосальний розрив. Велика відбудова, на яку всі чекають, ще попереду. Але поки країна готується до неї подумки, на ринку вже відбувається власна, набагато тихіша трансформація -- і саме її варто розуміти, щоб не проґавити, як насправді змінюється галузь.
Протягом дев'яти років я займаюся роботою в одному з найвужчих секторів індустрії – опалубці, без якої неможливе жодне заливання бетону. Ця спеціалізація надає мені унікальну перспективу: ми обслуговуємо замовлення з усіх куточків країни, тому маємо чітке уявлення про те, що і де насправді зводиться. Ось три зміни, які вже відбулися в галузі.
Менше квартир, більше сховищ.
Загальні цифри росту створюють хибне відчуття, ніби галузь просто поступово відновлюється. За нашими оцінками, ринок справді росте: збільшується кількість будівельних компаній, бригад та об'єктів. Цифра близько +25% за 2025 рік виглядає реалістично, хоча офіційна статистика дає різні значення -- від +11% до +24% залежно від методології. Але навіть так ринок усе ще приблизно на третину менший за довоєнний 2021-й.
Основною зміною на ринку стало не стільки його збільшення, скільки зміна структури. Найшвидше розвивається промислове, комерційне та інфраструктурне будівництво, яке випереджає темпи зростання житлового. Протягом року зросла кількість сільськогосподарських будівель майже на 50%. Сегмент складів і логістики виявився найбільш стабільним. Натомість житлове будівництво, яке раніше було основним двигуном ринку, зазнало значного уповільнення.
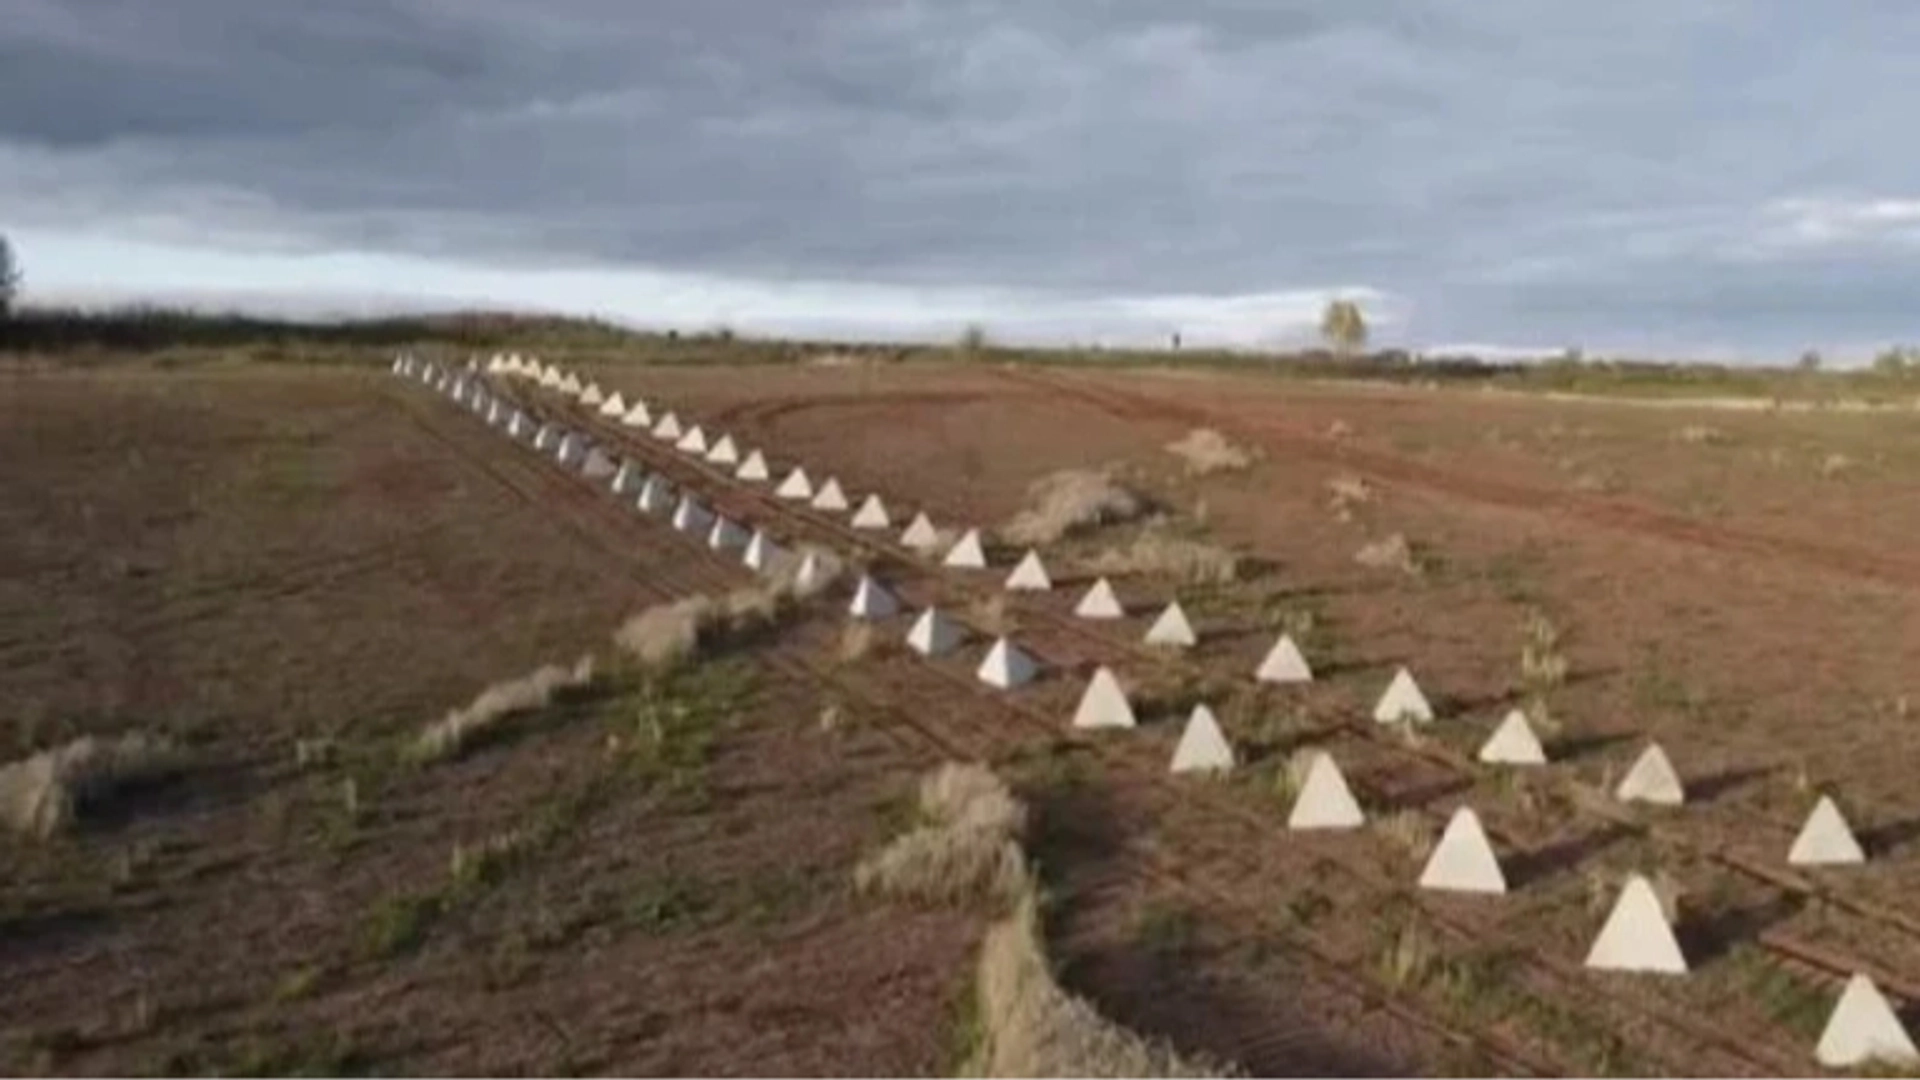
З'явився цілий новий клас замовлень, якого до 2022 року майже не існувало, -- захисне будівництво. Укриття, сховища, фортифікаційні споруди, захист об'єктів енергетики та відновлення зруйнованих мостів -- за оцінками ринку, це вже близько 20% усього обсягу в грошах.
Захисне будівництво охоплює широкий спектр конструкцій, від укріплених траншей до підземних укриттів. Проте, якщо узагальнити, всі ці споруди об'єднані спільними вимогами до їхньої міцності та конструктивних характеристик. Вони повинні бути спроможні витримувати значний тиск, динамічні навантаження, вплив уламків та сценарії аварійних ситуацій. Це передбачає необхідність використання більшої товщини і посиленого армування монолітних елементів, а також підвищені стандарти для бетонних сумішей, захисних шарів арматури, міцності з'єднань і надійності стиків. Контроль за тріщинами і якість бетонування без пустот також є важливими аспектами. Крім того, такі проекти часто характеризуються складними вузлами і стиснутими термінами виконання, особливо у випадках державних контрактів.
Окрема тема – нові вимоги щодо обов'язкових укриттів у нових будівлях. Часто можна почути, що це додає 1-7% до загальної вартості об'єкта. Проте говорити про якийсь універсальний відсоток є некоректним, оскільки все залежить від специфіки проєкту. У разі дорогого комплексу, де вже заплановано підземний паркінг, додавання укриття незначно вплине на вартість. Натомість для невеликого об'єкта, де спочатку не передбачалося подібних конструкцій, витрати можуть істотно зрости. Одне залишається незмінним: захист став невід'ємною частиною сучасного будівництва.
Цей регіон перетворився на новий осередок, хоча і не на постійній основі.
Інша значна трансформація стосується географічного розподілу. Будівельна карта України змістилася на захід. Серед регіонів, що ведуть нове будівництво, сьогодні виділяються Львівська, Івано-Франківська, Закарпатська та Київська області. Протягом року ціни на нові житлові комплекси у Львові зросли приблизно на 37%, досягнувши понад $1 500 за квадратний метр. Львів фактично зрівнявся, а в деяких випадках навіть обійшов Київ. Причини цього явища зрозумілі: внутрішня міграція, відносна безпека, близькість до кордонів Європейського Союзу, розвиток туризму, релокація бізнесу та виробництв. Натомість східні та південні регіони стикаються зі стагнацією або зниженням активності.
Проте я б не поспішав із визначенням цього як нової постійної мапи. На мою думку, після завершення активних бойових дій епіцентр розвитку зосередиться саме в центральних та східних регіонах. Це буде пов'язано з відновленням житла, міст, промисловості та комерції. Отже, нинішнє зміщення на захід є лише тимчасовим. Наскільки тимчасовим — залежить від тривалості гарячої фази конфлікту. Зараз західні регіони беруть на себе основний тягар, але мапа знову зміниться, коли розпочнеться відбудова постраждалих територій.
Нікому зайнятись будівництвом. Чи зможуть іммігранти змінити ситуацію?
Третя зміни чи не найгостріша. Головним обмеженням галузі стали не гроші і не матеріали, а люди. Дефіцит будівельних фахівців оцінюють приблизно у 30%, у країні бракує понад 150 тисяч працівників, а пошук окремих спеціалістів займає до пів року. Ми постійно чуємо це від клієнтів, типові фрази на кшталт "бригаду забрали, немає ким працювати". Особливо гострий дефіцит кваліфікованих інженерів, проєктантів, виконробів, керівників проєктів -- тих, без кого складний об'єкт не почнеш.
Ринок відповідає зростанням зарплат: за рік дохід монолітників зріс приблизно наполовину, геодезистів -- на 44%, бетонярів -- на 38%. Окремі спеціальності на заході вже виходять на 60-70 тисяч гривень. Для галузі це означає, що собівартість невпинно росте.
На цьому фоні нещодавно виникла жвава суспільна дискусія щодо трудових мігрантів. Важливо звернути увагу на факти. Бізнес починає активно залучати іноземних працівників: будівельні компанії на заході все частіше вдаються до цього через мобілізацію своїх співробітників. За оцінками експертів, Україні необхідно до 4,5 мільйона робочих рук, щоб повернутися на рівень 2021 року, а також сотні тисяч щороку. Проте реальний потік трудових мігрантів залишається на низькому рівні: минулого року було видано менше ніж десять тисяч дозволів на роботу для іноземців. Між хвилюванням про "мільйони мігрантів" і справжніми статистичними даними існує значний розрив.
Що з цим робити? Тут моя позиція, можливо, розійдеться з популярним поглядом. Зазвичай як рішення називають нові технології - роботизацію, полегшені системи, перехід до так званої "промисловості 4.0". Я в швидкий технологічний стрибок не вірю. Технології коштують дорого, і це головна причина, чому український ринок не скоро масово до них дійде.
На мою думку, ринок буде еволюціонувати в напрямку оптимізації процесів і підвищення швидкості будівництва завдяки поліпшенню управління проєктами та ресурсами. Це дозволяє за тієї ж кількості працівників і технічних засобів зводити набагато більше об'єктів, а отже, отримувати більший прибуток. Ми можемо спостерігати це на прикладі кількох великих партнерів: саме ефективне управління, а не нові технології, є ключовим фактором, що пришвидшує їхній ріст. Поки деякі очікують вирішення кадрової кризи за рахунок іммігрантів або автоматизації, успіх досягає той, хто вміє максимально використовувати вже наявні ресурси.
Міф про велику відбудову
Повернімося до тієї великої відбудови, з якої ми почали. Уявлення про неї тримається на припущенні, що війна одного дня різко закінчиться, загроза зникне разом з обстрілами -- і вже за місяць країна перемкнеться в режим мирної відбудови, почне масово відновлювати житло й комерцію, і забуде про військові об'єкти.
Я в цей сценарій не вірю, і не вірив від початку війни. Думаю, більшість компаній на ринку це теж або одразу розуміли, або швидко зрозуміли.
По-перше, навіть після завершення активної фази ми, на жаль, ще багато років залишимося країною, що живе під загрозою війни. А це означає, що будівництво укриттів, розвиток ВПК та зведення захищених промислових об'єктів з нами надовго. Це нова постійна реальність галузі.
По-друге, процес відновлення навряд чи відбудеться миттєво. Він буде здебільшого фінансуватися іноземними фондами та інвесторами, а залучення таких капіталів вимагатиме часу для узгодження, оформлення процедур та надання гарантій. Таким чином, між моментом, коли "війна завершилась", і моментом, коли "гроші надійшли в проєкти", існуватиме певний проміжок. І, як не дивно, це може бути позитивним аспектом, оскільки у цій сфері з'явиться можливість для підготовки.
Отже, я б охарактеризував теперішню ситуацію не як "виживання" або "ситуативну адаптацію", а як стратегічну трансформацію. Ринок не просто стоїть в очікуванні, він активно перебудовується — усвідомлено, відповідно до нових умов, які не завершаться з закінченням війни.
Попереду нас чекає величезна хвиля.
Все, що відбувається в даний момент, є підготовкою до найважливішого. Коли розпочнеться комплексна відбудова, на ринку миттєво з’являться кілька значних замовників: будівництво житла, розвиток інфраструктури, оборонні потреби, водні ресурси та інше. Тиск на галузь стане неймовірно великим.
Чи готова українська галузь витримати це навантаження? Зараз -- ні. Але я налаштований оптимістично. Ми вже побачили, наскільки швидко компанії адаптувалися до найнесприятливіших умов за останні роки. Тому коли почнеться відбудова і на ринку з'являться великі гроші, він адаптується, у цьому я не сумніваюся. Вважаю, що це буде один із найшвидше зростаючих ринків в Україні, але тільки після завершення гарячої фази.
Є й ризики, про які варто говорити прямо. Перший -- дефіцит потужностей: бетону, цементу, кадрів може банально не вистачити на всіх. Другий, про який багато говорять, -- ризик поглинання українських гравців іноземними компаніями.
Минулого року ми відвідали масштабну будівельну виставку Bauma в Мюнхені, де багато іноземних компаній висловлювали думку, що український ринок виглядає дуже привабливим, і вони планують входити на нього після завершення війни. Українським підприємствам дійсно потрібно буде конкурувати з цими новими гравцями, і, можливо, деякі з українських компаній будуть придбані іноземними інвесторами. Однак я вважаю, що це не варто сприймати як загрозу, а радше як можливість. Зовнішні партнери можуть привнести новітні технології, інноваційні підходи і капітал, а також можуть стати джерелом навчання для нас.
Питання лише в тому, з якої позиції українська компанія підійде до цього моменту. Міжнародні донори й інвестори висувають жорсткі вимоги -- прозорість, фінансова стійкість та культура управління проєктами. Це автоматично відсіє тих, хто не готувався. А виживуть і виграють ті, хто вже сьогодні нарощує досвід складних об'єктів, будує інженерну спроможність, веде прозору звітність і вчиться ефективно керувати ресурсами.
Тому головне питання української відбудови -- не скільки мільярдів у неї вкладуть і не скільки бетону заллють. А чи залишаться українські компанії суб'єктами цього процесу чи стануть лише спостерігачами, поки будують інші. Відповідь на це питання визначається не тоді, коли стихнуть обстріли, а прямо зараз.
Інші публікації
Популярне

У тренді