Три значительные трансформации: Какие изменения происходят в строительной отрасли Украины и что нас ждет впереди?
Сума охоплює збитки станом на кінець 2025 року і майже втричі перевищує прогнозований річний ВВП країни. Лише на будівельні матеріали для повоєнної відбудови потрібно понад $100 мільярдів. Це масштаб, якого українська будівельна галузь не бачила ніколи.
А тепер інша частина картини. Виробники будівельних матеріалів сьогодні продають близько третини довоєнних обсягів. Понад 300 великих підприємств втрачено. У галузі не вистачає не менш як 150 тисяч працівників. Тобто країна, якій належить найбільша відбудова в новітній історії Європи, підходить до неї з підірваною спроможністю.
Між цими двома реаліями існує величезний контраст. Масштабна відбудова, на яку всі з нетерпінням очікують, ще попереду. Однак, поки країна ментально готується до цього етапу, на ринку вже відбувається своя, значно менш помітна трансформація. Саме цю трансформацію варто уважно спостерігати, щоб зрозуміти, як насправді еволюціонує галузь.
Я вже дев'ять років займаюся роботою в одному з найбільш вузькоспеціалізованих напрямків нашої галузі - опалубці, без якої неможливо залити жоден кубометр бетону. Така орієнтація на специфіку дозволяє нам мати унікальну перспективу: наші замовлення надходять з усіх куточків країни, що дозволяє нам чітко бачити, які проекти реалізуються насправді. Ось три важливі зміни, які вже відбулися.
Менше житла, більше укриттів
Загальні показники зростання можуть створювати ілюзію, що сектор просто повільно відновлюється. На основі наших оцінок, ринок дійсно демонструє розвиток: спостерігається зростання кількості будівельних підприємств, бригад та проектів. Прогноз на рівні +25% до 2025 року виглядає цілком реалістично, хоча офіційні дані коливаються від +11% до +24% в залежності від методів підрахунку. Однак навіть з цими показниками ринок залишається приблизно на третину меншим у порівнянні з довоєнним 2021 роком.
Основна зміна полягає не стільки в обсязі ринку, скільки в його структурних особливостях. Найбільший поступ демонструють промислове, комерційне та інфраструктурне будівництво, яке розвивається значно швидше, ніж житловий сектор. За минулий рік обсяги сільськогосподарських будівель зросли майже на 50%. Сегмент складів і логістики залишається найстійкішим. Натомість житлове будівництво, яке раніше виступало локомотивом галузі, суттєво сповільнилося.
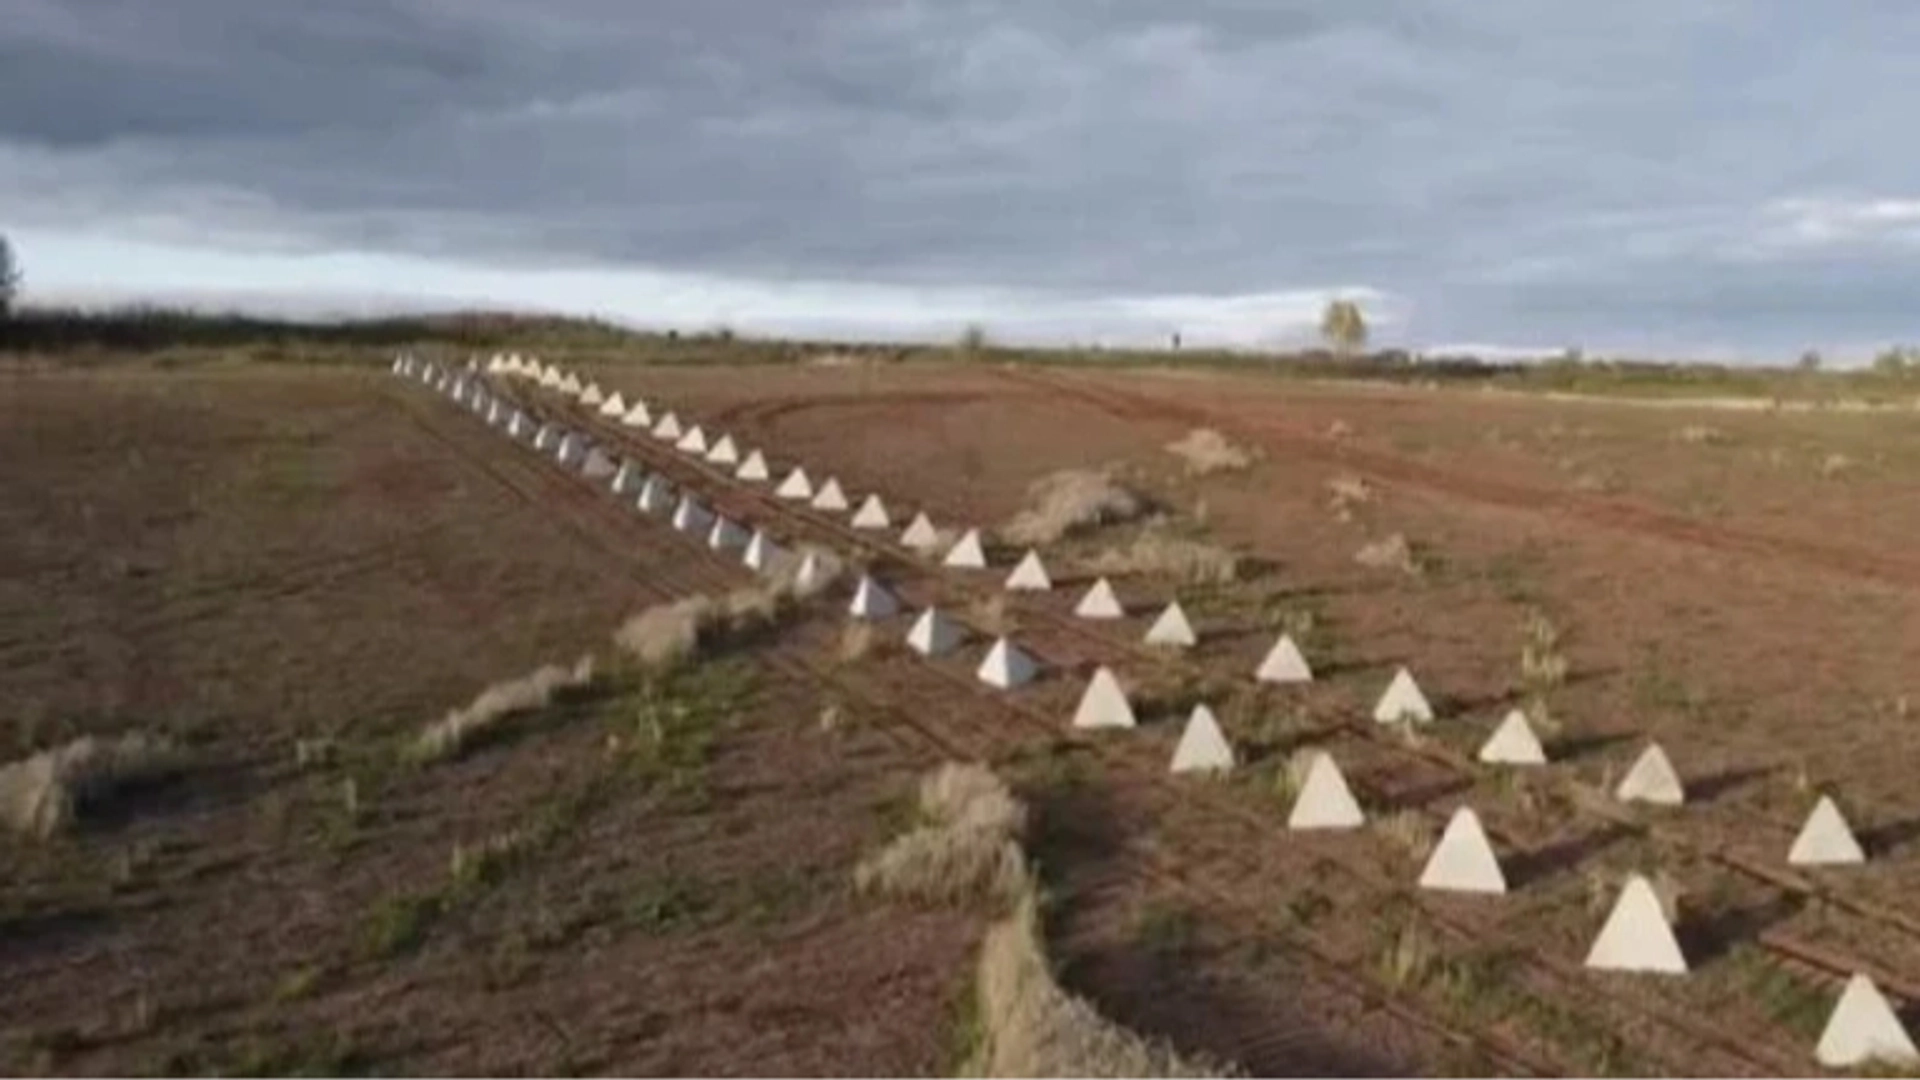
З'явився абсолютно новий клас замовлень, який до 2022 року фактично не існував — це захисне будівництво. Серед нових проектів можна виділити укриття, сховища, фортифікаційні споруди, а також захист енергетичних об'єктів і відновлення зруйнованих мостів. За оцінками експертів, цей сегмент вже складає близько 20% від загального обсягу фінансів у цій сфері.
Захисне будівництво охоплює широкий спектр конструкцій: від укріплених траншей до підземних укриттів. Проте, якщо узагальнити, у всіх цих об'єктів є щось спільне — специфічні навантаження та вимоги до їхньої конструкції. Такі споруди повинні витримувати підвищений тиск, вплив динамічних сил, уламкові дії та різноманітні аварійні ситуації. Це вимагає особливих характеристик, таких як збільшена товщина та армування монолітних елементів, більш суворі стандарти якості бетону, захист арматури, міцність вузлів та надійність з'єднань, а також ретельний контроль за тріщинами і якістю бетонування без пустот. Додатково, проєкти часто включають складні елементи та стислий графік виконання, особливо у випадку державних контрактів.
Окрема тема – це нова норма, що передбачає обов'язкові укриття в нових будівлях. Часто можна почути оцінки, що ця вимога додає від 1 до 7% до загальної вартості об'єкта. Однак, відверто кажучи, говорити про середній відсоток є некоректним, адже все залежить від конкретного проєкту. Для дорогого комплексу, який уже включав підземний паркінг, вартість облаштування укриття практично непомітна. Натомість для невеликого об'єкта, де спочатку такого конструктиву не планувалося, ціни можуть суттєво зрости. Але в цілому, напрямок розвитку очевидний: захист став невід'ємною частиною будівельних норм.
Подія перетворилася на новий осередок, але це не триватиме вічно.
Інша значна зміна стосується географії. Будівельна карта України змістилася на захід. Серед нових лідерів у будівництві нині виділяються Львівська, Івано-Франківська, Закарпатська та Київська області. Вартість нових житлових об'єктів у Львові за рік зросла приблизно на 37%, перевищивши $1 500 за квадратний метр, що дозволило місту фактично наздогнати, а в деяких випадках навіть випередити Київ. Причини цього явища очевидні: внутрішня міграція, відносна стабільність, близькість до кордонів ЄС, розвиток туризму, а також релокація бізнесу і виробництв. На противагу цьому, на сході та півдні України спостерігається стагнація або зниження активності.
Але я б не поспішав називати це новою постійною мапою. Думаю, після завершення активних бойових дій епіцентром стануть якраз центр і схід -- це буде і відновлення житла та цілих міст, і промисловість, і комерція. Тобто нинішнє зміщення на захід умовно тимчасове. Наскільки тимчасове -- залежить від того, скільки триватиме гаряча фаза. Захід зараз витягує ринок на собі, але мапа ще раз зміститься, коли почнеться відбудова постраждалих регіонів.
Немає з кого почати будівництво. Чи зможуть мігранти стати рятівниками?
Третя зміна є, мабуть, найкритичнішою. Основною перешкодою для галузі стали не фінанси чи матеріали, а людські ресурси. Дефіцит будівельних спеціалістів складає приблизно 30%, знову ж таки, у країні не вистачає понад 150 тисяч працівників, а пошук окремих фахівців може займати до півроку. Ми постійно отримуємо такі відгуки від наших клієнтів, які висловлюють незадоволення, кажучи: "бригадів забрали, немає з ким працювати". Особливо відчувається нестача кваліфікованих інженерів, проєктантів, виконробів та керівників проєктів — без цих професіоналів реалізація складних об'єктів стає неможливою.
Ринок відповідає зростанням зарплат: за рік дохід монолітників зріс приблизно наполовину, геодезистів -- на 44%, бетонярів -- на 38%. Окремі спеціальності на заході вже виходять на 60-70 тисяч гривень. Для галузі це означає, що собівартість невпинно росте.
На цьому тлі нещодавно розгорнулася найгарячіша суспільна дискусія про трудових мігрантів. Тут слід чесно поглянути на цифри. Так, бізнес уже намагається завозити іноземців: будівельні компанії на заході часто роблять це тому, що їхні працівники мобілізовані. Так, експерти оцінюють потребу країни у мільйонах робочих рук -- до 4,5 мільйона, щоб лише повернутися на рівень 2021 року, і в сотнях тисяч щорічно. Але реальний приплив поки мізерний: за минулий рік видано менше десяти тисяч дозволів на працевлаштування іноземців. Між панікою про "мільйони мігрантів" і фактичними цифрами наразі є прірва.
Яка ж стратегія дій у цій ситуації? Моя точка зору може бути не зовсім схожа на загальноприйняту. Часто в якості вирішення проблеми пропонують нові технології — автоматизацію, новітні системи, перехід до концепції "індустрії 4.0". Проте я не вірю в швидкий технологічний прорив. Вартість технологій є суттєвим бар'єром, і саме це, на мою думку, заважає українському ринку швидко перейти на нові рішення.
Я вважаю, що ринок продовжить еволюцію в напрямку оптимізації процесів та прискорення будівництва завдяки більш ефективному управлінню проектами та ресурсами. Це дозволяє за допомогою тієї ж кількості працівників і обладнання реалізувати значно більші обсяги робіт, що, в свою чергу, призводить до зростання доходів. Ми спостерігаємо це на прикладі кількох наших великих партнерів: саме грамотне управління, а не нові технології, є ключовим фактором у їхньому швидкому розвитку. Поки деякі сподіваються на те, що проблему з кадрами вирішать мігранти або автоматизація, успіх досягає той, хто вміє максимально використовувати наявні ресурси.
Міф про велику відбудову
Повернімося до теми масштабної відбудови, з якої розпочали нашу розмову. Концепція цього процесу базується на сподіванні, що війна раптом завершиться, загроза зникне разом із обстрілами, і вже за короткий час країна переключиться на етап мирного відновлення. Вона почне активно відновлювати житло та комерційні об’єкти, залишивши позаду військові інфраструктури.
Я не вірю в цей сценарій і не вірив у нього з початку конфлікту. На мою думку, більшість компаній на ринку або відразу це усвідомили, або швидко прийшли до такого висновку.
По-перше, навіть після завершення активної фази ми, на жаль, ще багато років залишимося країною, що живе під загрозою війни. А це означає, що будівництво укриттів, розвиток ВПК та зведення захищених промислових об'єктів з нами надовго. Це нова постійна реальність галузі.
По-друге, сама відбудова навряд чи прийде одномоментно. Вона відбуватиметься переважно за гроші іноземних фондів та інвесторів, а заведення такого капіталу потребує часу на узгодження, процедури та гарантії. Тобто між "війна закінчилась" і "гроші зайшли в проєкти" буде проміжок. І це, як не дивно, хороша новина, адже у галузі є час підготуватися.
Отже, я б охарактеризував сьогоднішню ситуацію не як "виживання" чи "тимчасову адаптацію", а скоріше як стратегічну адаптацію. Ринок не зупинився в очікуванні, він активно трансформується – свідомо, під нові умови, які не завершаться з закінченням війни.
Велика хвиля попереду
Усе, що відбувається зараз, -- це підготовка до головного. Коли почнеться системна відбудова, на ринку одномоментно з'явиться кілька великих споживачів: житло, інфраструктура, оборона, водне господарство тощо. Тиск на галузь буде колосальним.
Чи здатна українська промисловість витримати таке навантаження? На даний момент — ні. Проте я налаштований з оптимізмом. Ми вже стали свідками того, як швидко компанії змогли адаптуватися до найскладніших умов упродовж останніх років. Тому, коли розпочнеться процес відновлення і на ринку з'являться значні фінансові вливання, він знову пристосується, і в цьому в мене немає сумнівів. Я впевнений, що це стане одним з найшвидшоростучих сегментів в Україні, але лише після завершення активних бойових дій.
Є й ризики, про які варто говорити прямо. Перший -- дефіцит потужностей: бетону, цементу, кадрів може банально не вистачити на всіх. Другий, про який багато говорять, -- ризик поглинання українських гравців іноземними компаніями.
Минулого року ми були на великій будівельній виставці Bauma в Мюнхені, і багато іноземних компаній казали, що український ринок здається їм дуже перспективним, і після війни вони хочуть сюди заходити. Українським компаніям справді доведеться конкурувати з ними, і цілком можливо, що частину українських гравців іноземці викуплять. Але я б сприймав це не як загрозу, а як можливість. Іноземний партнер може принести нові технології, підходи, капітал -- і в нього можна навчитися.
Питання полягає в тому, з якої точки зору українська компанія підійде до цього етапу. Міжнародні донори та інвестори встановлюють суворі вимоги, такі як прозорість, фінансова стабільність та ефективність управління проєктами. Це автоматично відсіє тих, хто не був готовий. Виживуть і вийдуть на перший план ті, хто вже сьогодні набуває досвід у реалізації складних проектів, розвиває інженерні можливості, забезпечує прозору звітність і вчиться раціонально управляти ресурсами.
Тому головне питання української відбудови -- не скільки мільярдів у неї вкладуть і не скільки бетону заллють. А чи залишаться українські компанії суб'єктами цього процесу чи стануть лише спостерігачами, поки будують інші. Відповідь на це питання визначається не тоді, коли стихнуть обстріли, а прямо зараз.
Інші публікації
Популярне

У тренді